
सेयर बजारमा इन्ट्राडे ट्रेडिङ भित्र्याउने तयारी, बोर्डले ल्यायो अवधारणापत्र
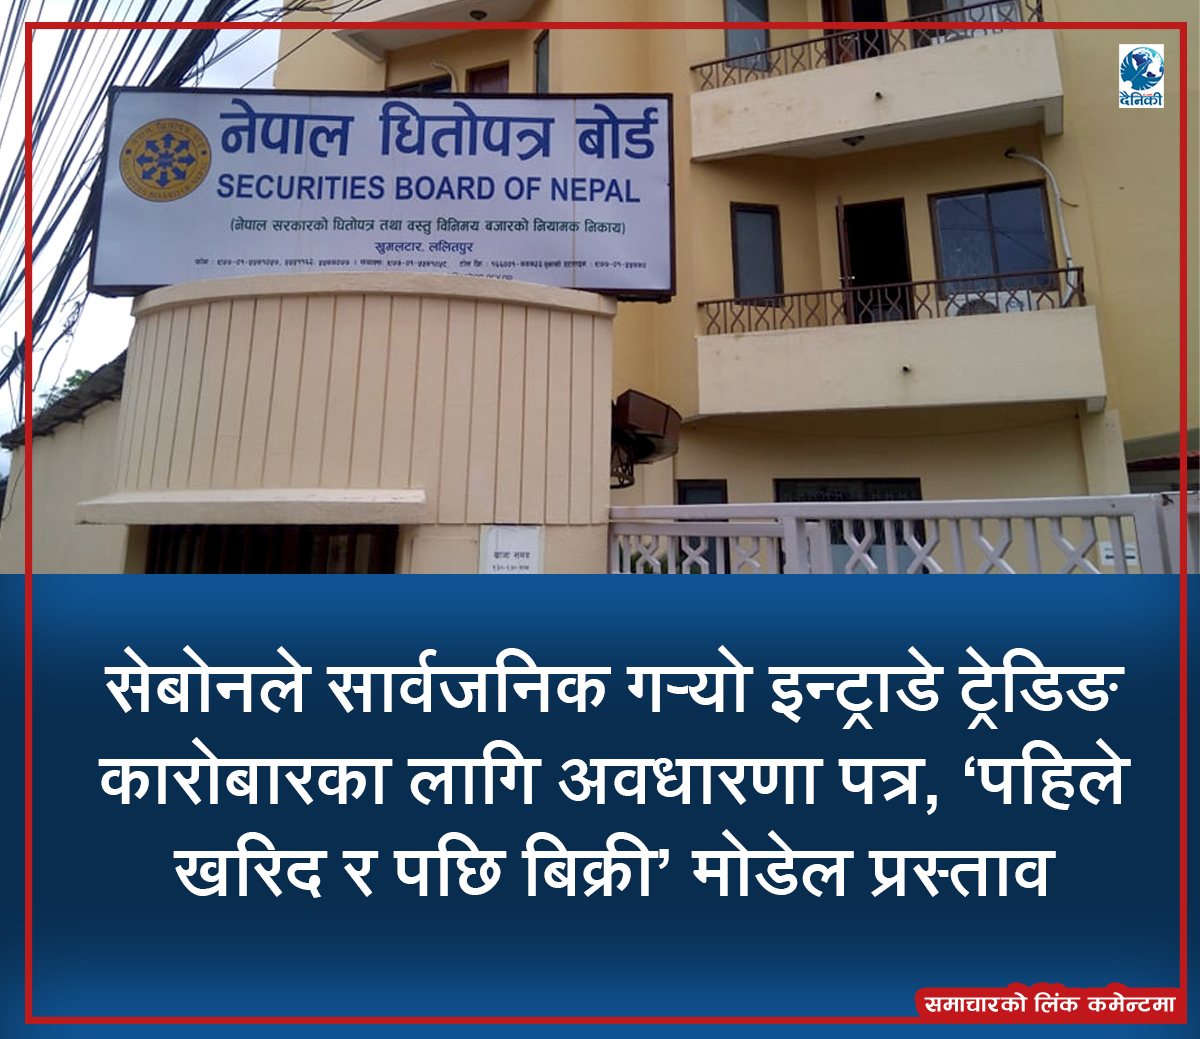
८ असोज, काठमाडौं । नेपाल धितोपत्र बोर्ड (सेबोन)ले नेपालको सेयर बजारमा अन्तरदिवसीय कारोबार (इन्ट्राडे ट्रेडिङ) कार्यान्वयनका लागि अवधारणा पत्र, २०८३ सार्वजनिक गरेको छ । हालसम्म मुख्यतः डेलिभरीमा आधारित रहेको नेपालको धितोपत्र बजारमा तरलता, मूल्य अन्वेषण तथा कारोबारको निरन्तरता अभिवृद्धि गर्ने उद्देश्यले एउटै कारोबार दिनभित्र खरिद–बिक्री गरी सोही दिन कारोबारको स्थिति राफसाफ वा समापन गर्ने प्रणाली लागू गर्ने अवधारणा बोर्डले अघि सारेको हो ।
नेपालको सेयर बजारमा लगानीकर्ताले धितोपत्र खरिद गरेपछि त्यसलाई निश्चित राफसाफ प्रक्रियामार्फत होल्ड गर्ने र बिक्री गर्नुपर्ने विद्यमान अभ्यासका कारण छोटो अवधिको कारोबारका लागि पर्याप्त अवसर सिर्जना हुन नसकेको भन्दै इन्ट्राडे ट्रेडिङको अवधारणा अघि सारिएको हो । बोर्डका अनुसार अन्तरदिवसीय कारोबार प्रणालीले बजारमा कारोबारको आवृत्ति तथा गहिराइ बढाउनुका साथै धितोपत्रको मूल्य निर्धारण प्रक्रियालाई थप प्रभावकारी बनाउन सहयोग गर्न सक्नेछ ।
प्रस्तावित नेपाल इन्ट्राडे ट्रेडिङ मोडल (एनआईटीएम) अन्तर्गत प्रारम्भिक चरणमा ‘पहिले खरिद, पछि बिक्री’ अर्थात् ‘बाइ फस्ट, सेल लेटर’ मोडल लागू गर्ने प्रस्ताव गरिएको छ । ‘पहिले बिक्री, पछि खरिद’ अर्थात् ‘सेल फस्ट, बाइ लेटर’ तथा कभर्ड सर्ट सेलिङलाई भने धितोपत्र सापटी तथा उधारो (एसएलबी) लगायतका आवश्यक कानुनी र प्राविधिक पूर्वाधार तयार भएपछि मात्र अघि बढाउने अवधारणापत्रमा उल्लेख छ ।
अन्तरदिवसीय कारोबारमा लगानीकर्ताले एउटै कारोबार दिनभित्र आफ्नो खुला कारोबार स्थिति बन्द गर्नुपर्नेछ । तोकिएको समयभित्र लगानीकर्ताले पोजिसन बन्द नगरेमा पूर्वनिर्धारित मापदण्डका आधारमा ब्रोकर वा कारोबार प्रणालीबाट अटो स्क्वायर–अफ गर्ने व्यवस्था प्रस्ताव गरिएको छ । यसले कारोबारपछि खुला रहने जोखिमलाई नियन्त्रण गर्न सहयोग गर्ने अपेक्षा गरिएको छ ।
सेबोनले प्रारम्भिक चरणमै सबै सूचीकृत धितोपत्रलाई अन्तरदिवसीय कारोबारका लागि योग्य बनाउने प्रस्ताव गरेको छैन । नेपाल इन्ट्राडे एलिजिबल सेक्युरिटिज फ्रेमवर्क (एनआईईएसएफ) अन्तर्गत वस्तुगत, पारदर्शी र मापनयोग्य मापदण्डका आधारमा योग्य धितोपत्र छनोट गर्ने प्रस्ताव गरिएको छ ।
यसका लागि पर्याप्त बजार तरलता, नियमित कारोबार, प्रभावकारी मूल्य अन्वेषण, मूल्य हेरफेरको न्यून जोखिम, बजार अखण्डता र लगानीकर्ता संरक्षणलाई आधार बनाइनेछ । योग्य धितोपत्रको सूची बजारको अवस्था र जोखिमअनुसार समय–समयमा पुनरावलोकन तथा अद्यावधिक गरिनेछ ।
तर सुरुवाती चरणमा नेप्सेमा सूचीकृत सबै कम्पनीका सेयरमा अन्तरदिवसीय कारोबार खुला गर्ने प्रस्ताव गरिएको छैन । पर्याप्त तरलता, नियमित कारोबार, प्रभावकारी मूल्य अन्वेषण, मूल्य हेरफेरको न्यून जोखिम, बजार अखण्डता तथा लगानीकर्ता संरक्षणलाई आधार बनाएर योग्य धितोपत्रको सूची तयार गर्ने प्रस्ताव छ। बजारको अवस्था र जोखिमअनुसार यस्तो सूची समय–समयमा पुनरावलोकन तथा अद्यावधिक गरिनेछ ।
त्यस्तै, अन्तरदिवसीय कारोबारमा सहभागी हुने लगानीकर्ताका लागि जोखिममा आधारित योग्यता प्रणाली प्रस्ताव गरिएको छ । यसअन्तर्गत केवाइसी, जोखिम प्रकटीकरण, उपयुक्तता मूल्यांकन, ग्राहक वर्गीकरण र जोखिम स्वीकारोक्तिजस्ता व्यवस्था लागू गर्न सकिने अवधारणापत्रमा उल्लेख छ । नयाँ लगानीकर्तालाई कारोबार सुरु गर्नुअघि आवश्यक शिक्षा वा अभिमुखीकरण दिनुपर्ने विषयमा समेत सार्वजनिक सुझाव मागिएको छ ।
कारोबारमा हुने जोखिम नियन्त्रणका लागि वास्तविक समयको जोखिम व्यवस्थापन प्रणाली आवश्यक हुने अवधारणापत्रमा उल्लेख छ । ब्रोकरमार्फत प्रि–ट्रेड रिस्क चेक, नेप्सेमार्फत अर्डर प्रमाणीकरण तथा म्याचिङ, खुला पोजिसन र मार्जिनको वास्तविक समय अनुगमन, आवश्यक जोखिम नियन्त्रण, तोकिएको समयमा अटो स्क्वायर–अफ तथा कारोबारपछिको मिलान र नियामकीय प्रतिवेदन प्रणाली विकास गर्नुपर्ने प्रस्ताव गरिएको छ ।
अवधारणापत्रले अन्तरदिवसीय कारोबार विस्तार गर्नुअघि जोखिम पहिचान, जोखिम नियन्त्रण, बजार निगरानी, प्रविधिगत तयारी र लगानीकर्ता संरक्षणका संयन्त्र विकास गर्नुपर्नेमा जोड दिएको छ । त्यसैले यसको आधारभूत दृष्टिकोण ‘रिस्क फस्ट, ट्रेडिङ सेकेन्ड’ अर्थात् ‘पहिले जोखिम व्यवस्थापन, त्यसपछि कारोबार’ रहने उल्लेख छ ।
प्रकाशित मिति : September 24, 2026 at 5:56 pm