
आर्थिक संकटमा परेका व्यवसायी र जानाजान ऋण नतिर्ने ऋणीलाई एउटै दृष्टिकोणबाट हेर्न मिल्दैन

२८ कात्तिक, काठमाडौं । नेपालको बैंकिङ क्षेत्रमा लागू रहेको ऋण वर्गीकरण तथा कर्जा नोक्सानी व्यवस्था कतिपय अवस्थामा कडा र अव्यावहारिक देखिएको भन्दै संवैधानिक कानुनका ज्ञाता डा. विपिन अधिकारीले यसको नीतिगत पुनरावलोकन आवश्यक रहेको बताएका छन्।
नेपाल राष्ट्र बैंकले बैंकिङ प्रणालीको सुरक्षा, निक्षेपकर्ताको हित र वित्तीय अनुशासन कायम गर्न ऋण वर्गीकरण तथा कर्जा नोक्सानी व्यवस्था लागू गरेको भए पनि आर्थिक संकटमा परेका व्यवसायी र जानाजान ऋण नतिर्ने ऋणीलाई एउटै दृष्टिकोणबाट हेर्न नहुने उनको धारणा छ।


अधिकारीले सामाजिक सञ्जाल फेसबुकमार्फत सार्वजनिक गरेको टिप्पणीमा ऋण वर्गीकरणको व्यवस्था हुनु आफैंमा समस्या नभएको, तर सबै ऋणीलाई एउटै समयसीमा र प्रक्रियाका आधारमा मूल्यांकन गर्दा उनीहरूको वास्तविक जोखिम सही रूपमा प्रतिबिम्बित हुन्छ कि हुँदैन भन्ने विषयमा बहस आवश्यक रहेको उल्लेख गरेका छन्।
बैंक तथा वित्तीय संस्था परिसंघ नेपालले पनि वर्तमान ऋण वर्गीकरणसम्बन्धी व्यवस्था अत्यधिक कडा र अव्यावहारिक भएको भन्दै पुनरावलोकनको माग गरिरहेको सन्दर्भमा अधिकारीको यस्तो धारणा आएको हो। परिसंघका अध्यक्ष राजेश उपाध्यायले आर्थिक परिस्थितिका कारण ऋण तिर्न नसक्ने व्यवसायी र जानाजान ऋण नतिर्ने व्यवसायीलाई एउटै रूपमा हेर्न नहुने बताउँदै आएका छन्।
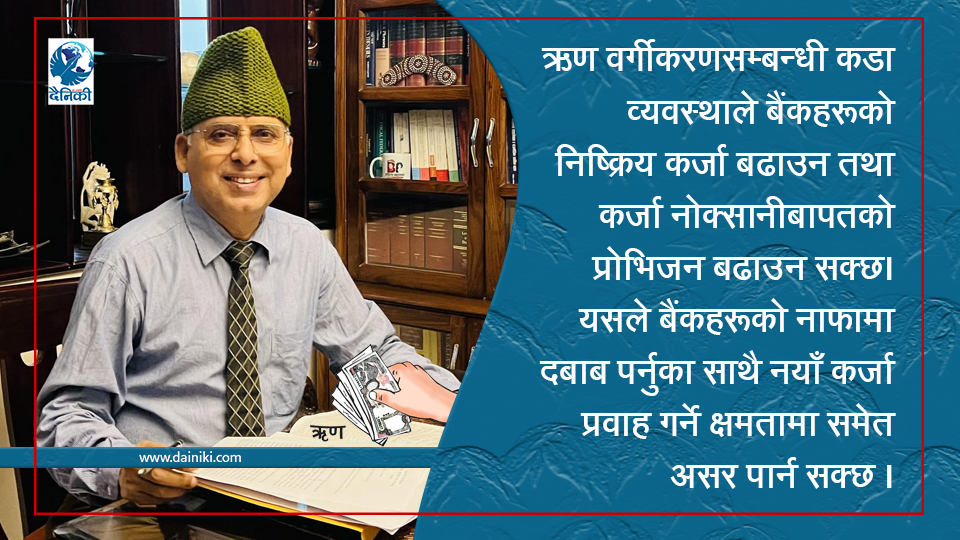
अधिकारीका अनुसार ऋण वर्गीकरणसम्बन्धी कडा व्यवस्थाले बैंकहरूको निष्क्रिय कर्जा बढाउन तथा कर्जा नोक्सानीबापतको प्रोभिजन बढाउन सक्छ। यसले बैंकहरूको नाफामा दबाब पर्नुका साथै नयाँ कर्जा प्रवाह गर्ने क्षमतामा समेत असर पार्न सक्छ।
तर नियामकीय दृष्टिकोणबाट ऋण वर्गीकरणको व्यवस्था खुकुलो बनाउँदा खराब कर्जा लुकाउने, ऋण नवीकरण गरेर वास्तविक समस्या पछाडि धकेल्ने र बैंकहरूको वास्तविक वित्तीय अवस्था पारदर्शी रूपमा नदेखिने जोखिम रहन्छ। त्यसैले ऋण वर्गीकरणलाई खुकुलो बनाउनेभन्दा ऋणीको वास्तविक जोखिम पहिचान गर्ने प्रणाली विकास गर्नुपर्ने अधिकारीको तर्क छ।
९० दिनमै निष्क्रिय कर्जा
नेपाल राष्ट्र बैंकको २०८२ सालको निर्देशनअनुसार कर्जाको भाखा नाघेको अवधिका आधारमा ऋणलाई विभिन्न वर्गमा विभाजन गरी कर्जा नोक्सानी व्यवस्था कायम गर्नुपर्ने प्रावधान छ।
सामान्य व्यवस्थाअनुसार भाखा नाघेको एक महिनासम्मको कर्जालाई असल (पास) वर्गमा राखी एक प्रतिशत प्रोभिजन गर्नुपर्छ। एकदेखि तीन महिनासम्म भाखा नाघेको कर्जालाई सूक्ष्म निगरानी (वाचलिस्ट) वर्गमा राखी पाँच प्रतिशत, तीनदेखि छ महिनासम्म भाखा नाघेको कर्जालाई कमसल (सबस्ट्यान्डर्ड) वर्गमा राखी २५ प्रतिशत, छदेखि १२ महिनासम्म भाखा नाघेको कर्जालाई शंकास्पद (डाउटफुल) वर्गमा राखी ५० प्रतिशत र १२ महिनाभन्दा बढी भाखा नाघेको कर्जालाई खराब (लस) वर्गमा राखी शतप्रतिशत प्रोभिजन गर्नुपर्ने व्यवस्था छ।
अधिकारीले अन्तर्राष्ट्रिय अभ्याससँग तुलना गर्दा तीन महिना, छ महिना र एक वर्षका आधारमा गरिने नेपालको ऋण वर्गीकरण समयसीमा असाधारण रूपमा कडा भन्न नमिल्ने बताएका छन्। अन्तर्राष्ट्रिय अभ्यासमा समेत सामान्यतया ९० दिनभन्दा बढी भाखा नाघेको कर्जालाई निष्क्रिय कर्जा अर्थात् एनपीएलका रूपमा वर्गीकरण गर्ने अभ्यास रहेको उनको टिप्पणी छ।
त्यसैले नेपालको मुख्य समस्या ऋण वर्गीकरणको समयसीमाभन्दा पनि कर्जा पुनर्संरचना, प्रोभिजनिङ तथा पुनर्संरचित कर्जालाई पुनः असल वर्गमा स्तरोन्नति गर्ने प्रक्रियामा रहेको अधिकारीको निष्कर्ष छ।
उनका अनुसार पुनर्संरचित कर्जामा परिस्थितिअनुसार १२.५ प्रतिशत वा २५ प्रतिशतसम्म न्यूनतम प्रोभिजन गर्नुपर्ने तथा निश्चित अवधिसम्म नियमित भुक्तानी गरेपछि मात्र असल वर्गमा स्तरोन्नति गर्न पाइने व्यवस्थाले समस्यामा परेका तर दीर्घकालमा सञ्चालनयोग्य व्यवसायको कर्जा पुनर्संरचना गर्न बैंकहरूलाई निरुत्साहित गर्न सक्छ।
व्यवसायको नगद प्रवाह पनि हेर्नुपर्छ
अधिकारीले ऋण वर्गीकरण गर्दा भाखा नाघेको अवधिलाई मात्र आधार बनाउनुभन्दा सम्बन्धित व्यवसायको वास्तविक नगद प्रवाह, ऋण तिर्ने क्षमता, धितोबाट ऋण असुली हुने सम्भावना र भविष्यमा हुन सक्ने नोक्सानीसमेत मूल्यांकन गर्नुपर्ने बताएका छन्।
उनले अस्थायी आर्थिक संकटमा परेका तर दीर्घकालमा सञ्चालनयोग्य र ऋण तिर्न सक्ने व्यवसायलाई स्पष्ट मापदण्डका आधारमा कर्जा पुनर्संरचनाको अवसर दिनुपर्ने सुझाव दिएका छन्।
त्यस्तै, कर्जा नोक्सानी व्यवस्था निर्धारण गर्दा ऋणीको वास्तविक जोखिम र भविष्यमा हुन सक्ने नोक्सानीलाई ध्यान दिनुपर्ने उनको भनाइ छ। यसका लागि एनएफआरएस–९ अन्तर्गतको ‘एक्सपेक्टेड क्रेडिट लस’ पद्धति उपयोगी हुन सक्ने उनले उल्लेख गरेका छन्।
अधिकारीले जानाजान ऋण नतिर्ने र वास्तविक आर्थिक कठिनाइका कारण ऋण तिर्न नसक्ने ऋणीबीच फरक व्यवहार गर्नुको अर्थ खराब कर्जालाई असल देखाउनु नभएको स्पष्ट गरेका छन्।
‘कर्जाको वास्तविक जोखिमअनुसार वर्गीकरण र प्रोभिजन कायम राख्नैपर्छ’ भन्ने उनको तर्क छ। तर पुनरुत्थानको सम्भावना भएका व्यवसायलाई समयमै पुनर्संरचना, किस्ता तालिका परिवर्तन र जोखिमअनुसार प्रोभिजनको सुविधा दिनुपर्ने उनको सुझाव छ।
ऋण वर्गीकरण खुकुलो होइन, जोखिममा आधारित बनाउनुपर्छ
अधिकारीले नेपाल राष्ट्र बैंकले ९० दिनको निष्क्रिय कर्जा पहिचान गर्ने मापदण्ड कायम राख्दै अस्थायी आर्थिक संकटमा परेका तर सञ्चालनयोग्य व्यवसाय र जानाजान ऋण नतिर्ने वा असञ्चालनयोग्य व्यवसायबीच स्पष्ट भिन्नता गर्नुपर्ने बताएका छन्।
उनका अनुसार पुनर्संरचित कर्जालाई छुट्टै निगरानीमा राख्ने, नियमित भुक्तानी र वित्तीय अवस्था सुधारिएको प्रमाणका आधारमा स्तरोन्नति गर्ने तथा बैंकहरूलाई समस्या गम्भीर हुनुअघि नै समाधान खोज्न प्रोत्साहित गर्ने व्यवस्था आवश्यक छ।
उनले ऋण वर्गीकरणको समयसीमा मात्र परिवर्तन गर्नुभन्दा कर्जाको वास्तविक जोखिम, व्यवसायको नगद प्रवाह र ऋण तिर्ने क्षमताका आधारमा पुनर्संरचना तथा प्रोभिजनको व्यवस्था सुधार गर्नुपर्नेमा जोड दिएका छन्।
समग्रमा नेपालको विद्यमान ऋण वर्गीकरण प्रणाली बैंकिङ अनुशासन र वित्तीय स्थायित्वका लागि आवश्यक भए पनि आर्थिक उतारचढाव र ऋणीको वास्तविक अवस्थाप्रति थप संवेदनशील बनाउनुपर्ने अधिकारीको निष्कर्ष छ।
यसका लागि नेपाल राष्ट्र बैंकले बैंक, व्यवसायी तथा विज्ञहरूको सहभागितामा विद्यमान व्यवस्थाको समीक्षा गरी चरणबद्ध सुधार अघि बढाउनुपर्ने उनको सुझाव छ। ऋण वर्गीकरण प्रणालीलाई अनावश्यक रूपमा खुकुलो बनाउनेभन्दा अन्तर्राष्ट्रिय अभ्यासअनुरूप थप वैज्ञानिक, जोखिममा आधारित र व्यावहारिक बनाउनु उचित हुने उनको धारणा छ।
अधिकारीले विद्यमान व्यवस्थामा सुधार गर्नुअघि सरोकारवालाबीच पर्याप्त छलफल आवश्यक रहेको बताएका छन्। त्यस्तो छलफलबाट प्राप्त निष्कर्ष र सुझावका आधारमा मात्रै राष्ट्र बैंकले आवश्यक नीतिगत तथा नियामकीय सुधार अघि बढाउनुपर्ने उनको सुझाव छ।
प्रकाशित मिति : November 14, 2026 at 7:52 am