
एउटै छानामुनि पाँच बैंक तथा वित्तीय संस्था : छैन कानुनी स्पष्टता

-माधवप्रसाद तिवारी
८ कात्तिक, काठमाडाैँ । कात्तिक ७ गतेको दिन। धादिङको धार्केमा रहेका एक आफन्तको निधन भएपछि म शोकमा परेको परिवारलाई भेट्न काठमाडौँबाट निस्किएको थिएँ ।


नयाँ बनेको नागढुङ्गा सुरुङमार्ग पार गरेर महेन्द्र राजमार्गको केही भाग हुँदै नौबिसे पुगेपछि सुरु हुने पृथ्वी राजमार्गको यात्रा गर्दा सडकभरि गाडीहरूको आउजाउ र उही धपेडी थियो।
नौबिसेबाट केही किलोमिटर अगाडि बढेपछि धार्के बजार पुगियो । आफन्तको घर जानुअघि केही फलफूल र भेटघाटका लागि चाहिने सामान किन्न म धार्के बजारको एउटा किराना पसल अगाडि रोकिएँ । किराना पसलमा सामान किन्दै गर्दा मेरो नजर अगाडिको एउटा अग्लो र ठूलो भवनमा पर्यो ।
भवनको भित्ता र बार्दली भरि लहरै टाँगिएका बैंकका साइनबोर्डहरू देखेर म एकछिन अक्क न बक्क परेँ ! एउटै घरमा लहरै पाँच-पाँचवटा बैंक तथा वित्तीय संस्था ! कुन-कुन रहेछन् भनेर नियालेर हेरेँ । सबैभन्दा माथिल्लो तलामा नाडेप लघुवित्त वित्तीय संस्थाको केन्द्रीय कार्यालय, भुइँतलासहितका तलामा प्रभु बैंक, कुमारी बैंक, कृषि विकास बैंक र महालक्ष्मी विकास बैंकका शाखाहरू ।
राजमार्गको किनारमा रहेको त्यो विशाल घर आफैँमा एउटा सिङ्गो ‘बैंकिङ हब’ जस्तै देखिन्थ्यो । पत्रकारिताको किराले मनमा कौतुहलता जगाइहाल्यो । मैले गोजीबाट मोबाइल निकालेँ, त्यो अनौठो दृश्यलाई तस्बिरमा कैद गरेँ र करिब एक मिनेटको भिडियो पनि बनाएँ । उक्त भिडियो दैनिकी फेसबुक पेज र टिकटकमा समेत अपलोड गरेँ ।
त्यसपछि धार्केमा शोक सन्तप्त परिवारसँग भेटघाट सकाएर म गल्छी हुँदै नुवाकोटको बट्टार पुगेँ । अनि उता शिवपुरीको बाटो हुँदै साँझ काठमाडौँ फर्किएँ ।
मलै लगत्तै राखेको उक्त भिडियोमा प्राप्त प्रतिक्रियापछि केही लेखाैँ लेखाैँ भयो । भिडियोमा धेरै जनाले त्यसपछि के त ? अनि के त ? जस्ता प्रतिक्रिया जनाउनु भएको छ । अर्थात भिडियो मर्फत उहाँहरूले सन्देश प्रष्ट नभएको बताएको पाएँ । त्यसपछि मैले मेरो काैतुहलता किन र केका लागि भनेर दैनिकीको प्लेटफर्मबाटै दिने जमर्को गरेँ ।
उता, दिनभरिको यात्रामा मेरो दिमागमा उही दृश्य घुमिरहेको थियो “एउटै घरमा यति धेरै बैंक राख्न मिल्छ र ? यस सम्बन्धी कानुन के छ होला ?”
काठमाडौँ फर्केलगत्तै मैले नेपाल राष्ट्र बैंकको एकीकृत निर्देशन र ‘बैंक तथा वित्तीय संस्था सम्बन्धी ऐन (BAFIA)’ पल्टाएर बैंकिङ शाखा विस्तारको मापदण्ड अध्ययन गरेँ । तर, अनौठो कुरा, एउटा घर वा भवनभित्र कतिवटासम्म बैंक रहन पाउने भन्नेबारे कुनै स्पष्ट संख्यात्मक सीमा तोकिएकै रहेनछ ।
राष्ट्र बैंकले बैंकहरूलाई सुरक्षाका मापदण्ड (जस्तै: बलियो भल्ट, सीसीटीभी, छुट्टाछुट्टै काउन्टर र डेटा गोपनीयता) पूरा गर्न भनेको छ । यदि घरधनी र बैंकहरूबीच व्यावसायिक सहमति हुन्छ र भौतिक पूर्वाधार पुग्छ भने एउटै घरमा ५ वटा होइन, १० वटा बैंक रहे पनि कानुनले रोक्दो रहेनछ ।
वास्तवमा धार्के जस्ता उदीयमान सहरी तथा व्यापारिक केन्द्रहरूमा अन्य ठाउँमा पनि बैंकहरू सँगसँगै देखिन्छन् । तर धार्केको यो अलि ठूलो घरमा भने केन्द्रीय कार्यालयदेखि वाणिज्य र विकास बैंकसम्म एकै ठाउँमा थुप्रेको दृश्य अलि बढी नै अनौठो र ध्यानकर्षण गराउने खालको थियो ।
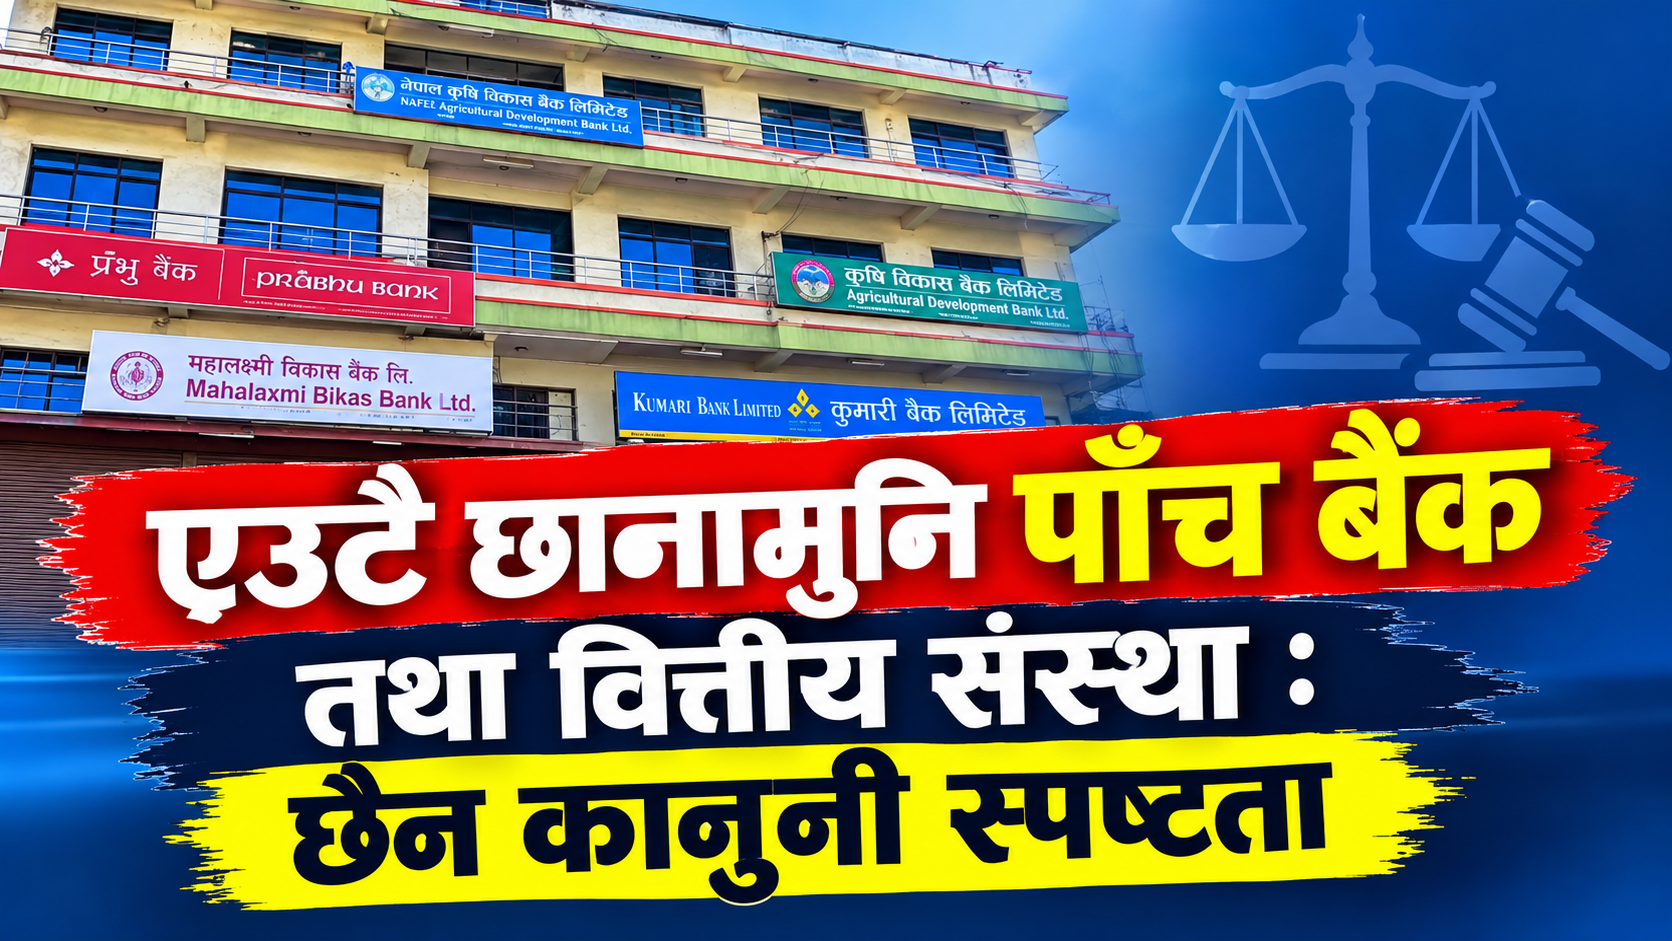
सामान किन्दै गर्दा स्थानीय एक व्यापारीसँग कुरा गर्दा उनले हाँस्दै भने, “सर, हामीलाई त साह्रै सजिलो छ। कृषि विकास बैंकमा काम भएन भने सिधै कुमारी वा प्रभु छिर्यो ! कुन बैंकले राम्रो ब्याज दिन्छ, एउटै घरमा घुमेर बुझ्न पाइन्छ।” स्थानीयका लागि यो ‘वान-स्टप बैंकिङ’ सुविधा जस्तै बनेको छ ।
एउटा बैंकमा काम नभए खाता भएको सँगैको अर्को बैंकमा छिर्न पाइने, लोनको दर तुलना गर्न पाइने र समय बचत हुने फाइदा यसमा छ । तर, अर्कोतर्फ मुख्य राजमार्गकै छेउमा रहेको यो भवनमा एकैपटक पाँचवटा वित्तीय संस्थाका ग्राहक झुम्मिँदा पार्किङ र भीडभाडको भने निकै सकस देखिने अनुमान गर्न सकिन्छ ।
त्यस्तै, सहरी र राजमार्गका ठूला घरहरूमा बैंकहरूको यस्तो ‘थुप्रो’ लाग्दा दूरदराजका ग्रामीण क्षेत्रमा अझै बैंकिङ पहुँच पुग्न नसकेको तीतो यथार्थलाई पनि यसले सम्झाउँछ।
धार्केको यात्रा शोकमा रहेका आफन्तसँगको भेटघाटमा मात्र सीमित रहेन, नेपालको बैंकिङ अभ्यासको एउटा रमाइलो र रोचक पाटो नियाल्ने अवसर पनि बन्यो । एउटै छानामुनि पाँचवटा वित्तीय संस्थाहरू सञ्चालन हुनु कानुनी रूपमा गलत नभए पनि यो दृश्यले नेपाली बैंकिङ क्षेत्रको व्यावसायिक प्रतिस्पर्धा र सहरी केन्द्रित प्रवृत्तिलाई छर्लङ्ग पार्छ ।
वित्तीय संस्थालाई व्यावसायिक सम्भावना भएका क्षेत्रमा केन्द्रित हुन दिनु आवश्यक भए पनि एकै ठाउँमा अर्थात एकै घरमा केन्द्रीत गरेर त्यसले भौगोलिक असन्तुलन र वित्तीय पहुँचको खाडल बढाउन दिनु हुँदैन । त्यसैले बैंकिङ क्षेत्रको नीतिमा व्यावसायिक दक्षता र नाफाको सम्भावनासँगै ग्रामीण पहुँच, वित्तीय समावेशीकरण र क्षेत्रीय सन्तुलनलाई पनि समान महत्त्व दिनुपर्छ ।
नेपालीमा केन्द्रीय बैंकको रूपमा रहेको नेपाल राष्ट्र बैंकले यस्तै प्रयास गरेको भए पनि त्यो पूर्ण प्रभावकारी भने भएको छैन । नेपाल राष्ट्र बैंकको नीति र निर्देशन कार्यान्वयन हामीले ‘धार्के मोडल’ भनेर हेर्न सक्छौँ । शायद यो धार्केको मात्र समस्या हैन अन्य सहर वा क्षेत्रमा यस्तै अवस्थाा हुन सक्छ । कम्तिमा एउटा वित्तिय संस्थाबाट अर्को वित्तिय संस्थाको कार्यालय रहने दूरीका सम्बन्धमा केन्द्रीय बैंकले केही कुरा बोल्नै पर्ने देखिन्छ । भौगोलिक असन्तुलन र वित्तीय पहुँचको खाडल कम गर्न यो आवश्यक पनि छ । किनकी बैंकहरूले दिने सेवा र सुविधामा खासै फरक नभएका कारण धुनिवेशी नगरपालिकामा रहेका बैंकका शाखाहरू उक्त नगरपालिकाको अन्य सहरी क्षेत्र वा ग्रामिण क्षेत्रमा रहेका साना बजार क्षेत्रमै भए पनि विस्तार हुन सक्ने हो भने ग्रामीण पहुँच, वित्तीय समावेशीकरण र क्षेत्रीय सन्तुलन कायम गर्न अझ सहज हुनेछ ।
प्रकाशित मिति : October 25, 2026 at 10:05 pm